「PF1.9で勝率68%です。これ、実力ですよね?」——監査の相談で、僕が最初に開く数字はPFでも勝率でもありません。取引回数と、利益のばらつきです。
なぜなら、バックテストの利益には「たまたまプラスだった」という可能性が必ず含まれるからです。平均利益が小さく、1回ごとの振れ幅が大きければ、PF1.9でも「利益ゼロのEAと、統計的には区別できない」ことがある。
この記事では、その区別を数字で行うt値の計算手順と読み方を、監査実録の事例と一緒に解きます。電卓があれば今日のうちに計算できます。
この記事でわかること
- t値の意味と、電卓だけで出る計算手順
- PF1.9が「統計的にはゼロ」になった監査事例
- bid基準の歪みでt値2.14が1.84に変わった理由
- 「あと何トレードで判断がつくか」を逆算する式
PF1.9でも「ゼロと区別できない」ことがある
結論から言います。EAの利益が本物かどうかは、平均利益を「平均自身のゆらぎ」で割った数字(t値)で判別がつきます。PFが見せるのは見かけの総括で、この判別力を持っていません。
監査で持ち込まれたEA(事例A・匿名化)は、こんな成績でした。取引58回、平均利益+6.2pips、1回ごとのばらつき(標準偏差)31pips。
0.1ロット(1万通貨)で換算すると、標準偏差31pipsは「1トレードあたり約3,000円の振れ幅」です。平均利益の6.2pipsは約620円。つまりこのEAは、1回に約3,000円の波を起こしながら、1回あたり620円ずつ貯めている。
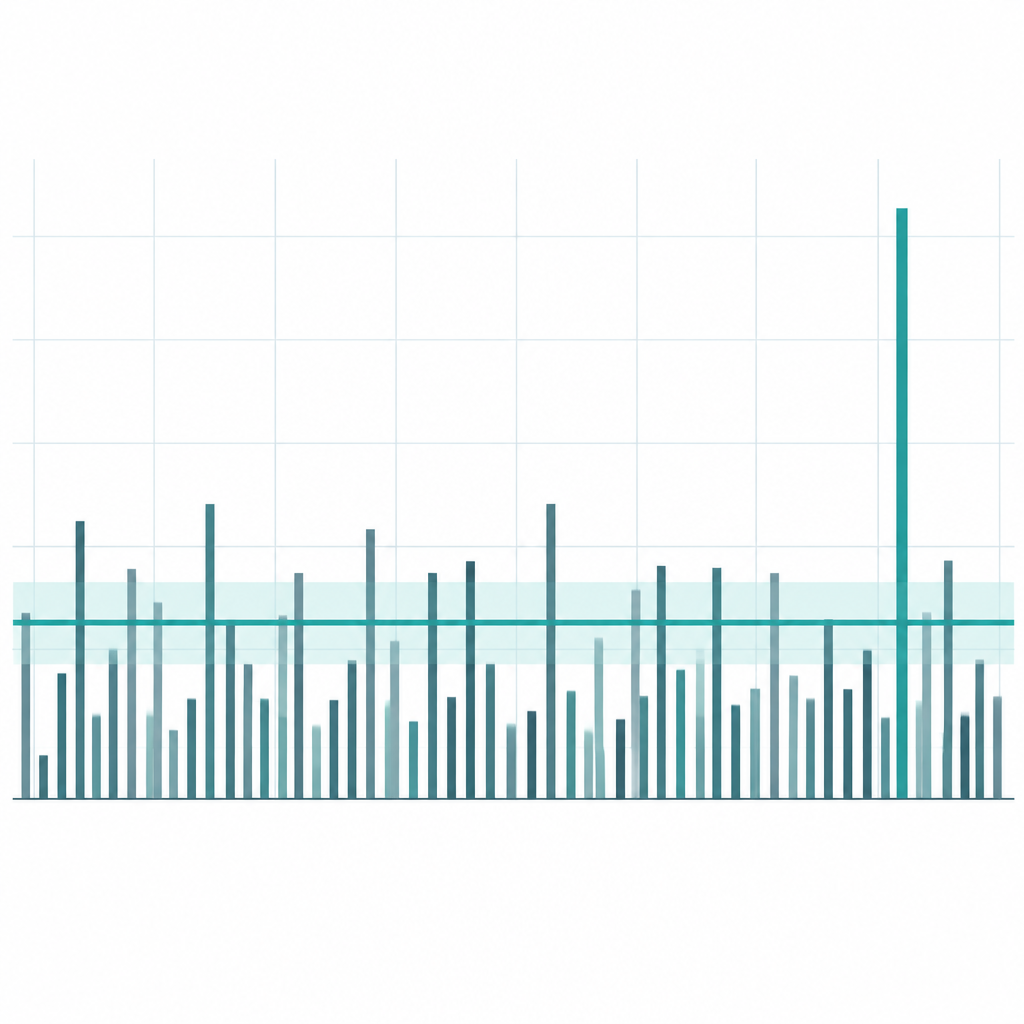
ここで効いてくるのが取引回数です。標準偏差を√n(回数の平方根)で割ると、「平均という数字そのもののゆらぎ(標準誤差)」が出ます。
- 事例A: 31 ÷ √58 = 約4.1pips(平均のゆらぎ)
- 平均6.2pips ÷ ゆらぎ4.1pips = t値 1.52
t値1.52。「利益ゼロのEAと区別できる」という水準に届いていません。平均利益はしっかりプラスなのに、です。
| 監査事例 | 取引回数 | 平均 | 標準偏差 | t値 | 判定 |
|---|---|---|---|---|---|
| A(PF1.9) | 58回 | +6.2pips | 31pips | 1.52 | ゼロと区別できない |
| B(PF1.3) | 214回 | +4.1pips | 28pips | 2.14 | 区別できる水準 |
平均利益はA(6.2pips)のほうが高いのに、判定はBが上です。回数が違うだけ。PFは分子の見かけを見せてくれますが、分母にあたる「証拠の重み」までは見せてくれません。だから監査では、PFの前にt値を計算します。
あなたのEAの成績表、取引回数から確認したことはありますか?
t値は電卓で出る — Statementから出す5分の手順
結論、t値に必要な数字は3つだけです。取引回数n、平均利益、標準偏差SD。MT4のStatement(取引履歴)から全部拾えます。
- MT4の「履歴」タブのStatementから、トレードごとの損益をpipsで1列に並べる(コピーして表計算に貼り付け)
- 平均を出す(Excelなら =AVERAGE(範囲))
- 標準偏差を出す(Excelなら =STDEV.S(範囲))
- 電卓で 平均 ÷ (標準偏差 ÷ √回数) を計算する
- 出た数字を下の表と比べる
1点だけ注意です。Statementの損益額をpipsに直すときは、通貨ごとのpip価値で割ってください。たとえばUSDJPYを1万通貨(0.1ロット)で持てば、1pipsは約100円です。ロットが混ざるEAは、ここでpips列そのものが崩れます(可変ロットの例外で再登場します)。
数式を1行で書くと、t値 = 平均利益 ÷ (標準偏差 ÷ √取引回数) です。割り算が2回できるだけ。統計の専門書は不要です。
| t値(目安) | 読み方 |
|---|---|
| 1.0未満 | ノイズの範囲。エッジの証拠としては扱わない |
| 1.0〜1.96 | 傾向はあるが、偶然の可能性を除外できない |
| 1.96以上 | ざっくり「ゼロと区別できる」水準(95%相当の目安) |
| 3.0以上 | 強い。ただし前提の確認がより重要になる |
※1.96は正規分布を仮定した概数です。FXのように1撃で大勝ちが混ざる分布では、外れ値を外して再計算すると実態に近づきます(この記事の最後で扱います)。
だから何、というと、この5分で「疑う順番」を作れることです。監査の実務でも、成績表を開いたら最初にこの計算をします。数字の並びが立ってから、個別のトレードを見に行く。
t値2.14が1.84に下がった場所 — bidの基準
ここからが監査実録の本題です。結論、t値は「会計が正しい」前提でしか意味を持ちません。約定価格の基準が違うだけで、判定が変わります。
EAのテストの多くは、1本の価格系列(Bid)から作られます。ところが現実の約定は、買いはAskで入り、決済はBidで出る。テストがBid系列だけで往復を計算していると、往復のスプレッド分を利益に載せていないことがあります。
事例Bの再検証では、bid/askの会計に直しただけで成績が動きました。平均利益+4.1pips→+3.4pips、標準偏差28→27pips。
- 修正前: 4.1 ÷ (28 ÷ √214) = t値 2.14(区別できる)
- 修正後: 3.4 ÷ (27 ÷ √214) = t値 1.84(水準を割る)
0.7pipsの差です。平均6pips前後のEAなら利幅の1割以上にあたります。1つの設定差で「区別できる」が「区別できない」に落ちました。
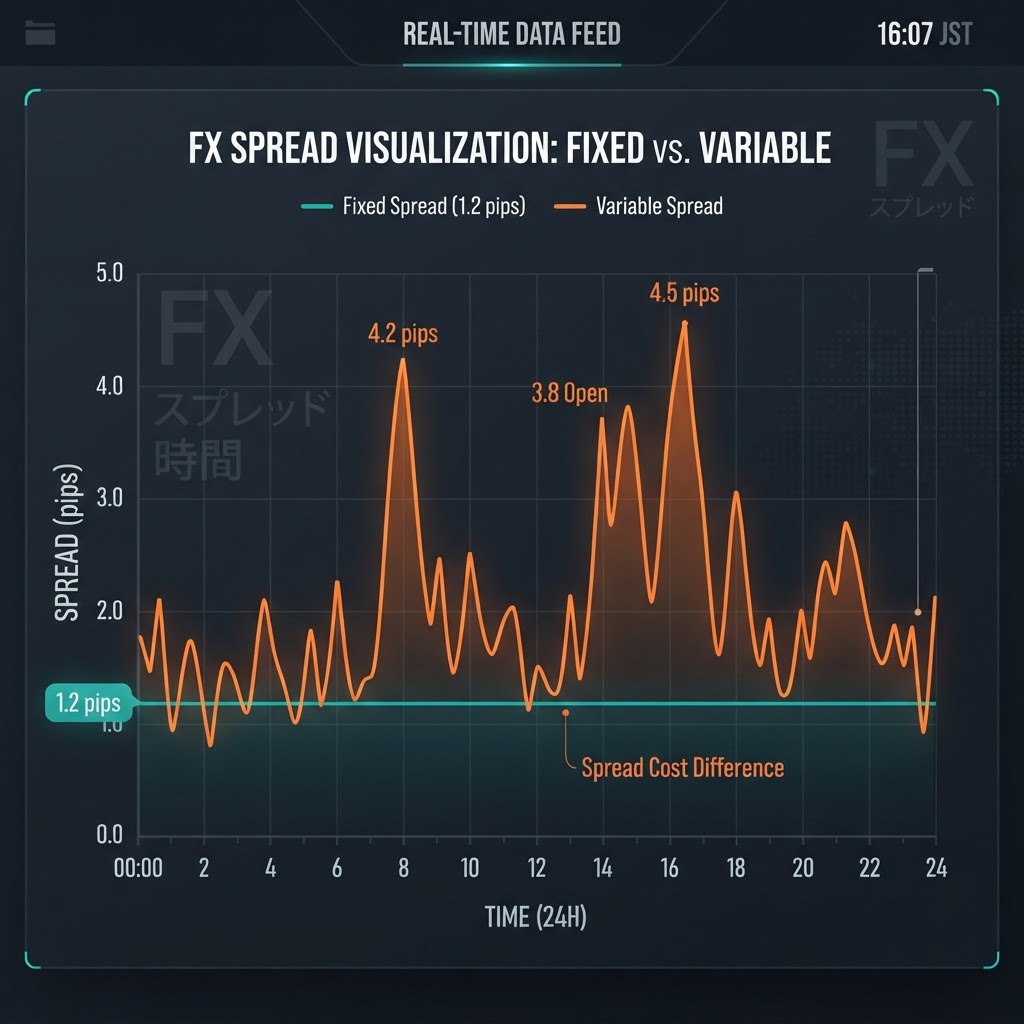
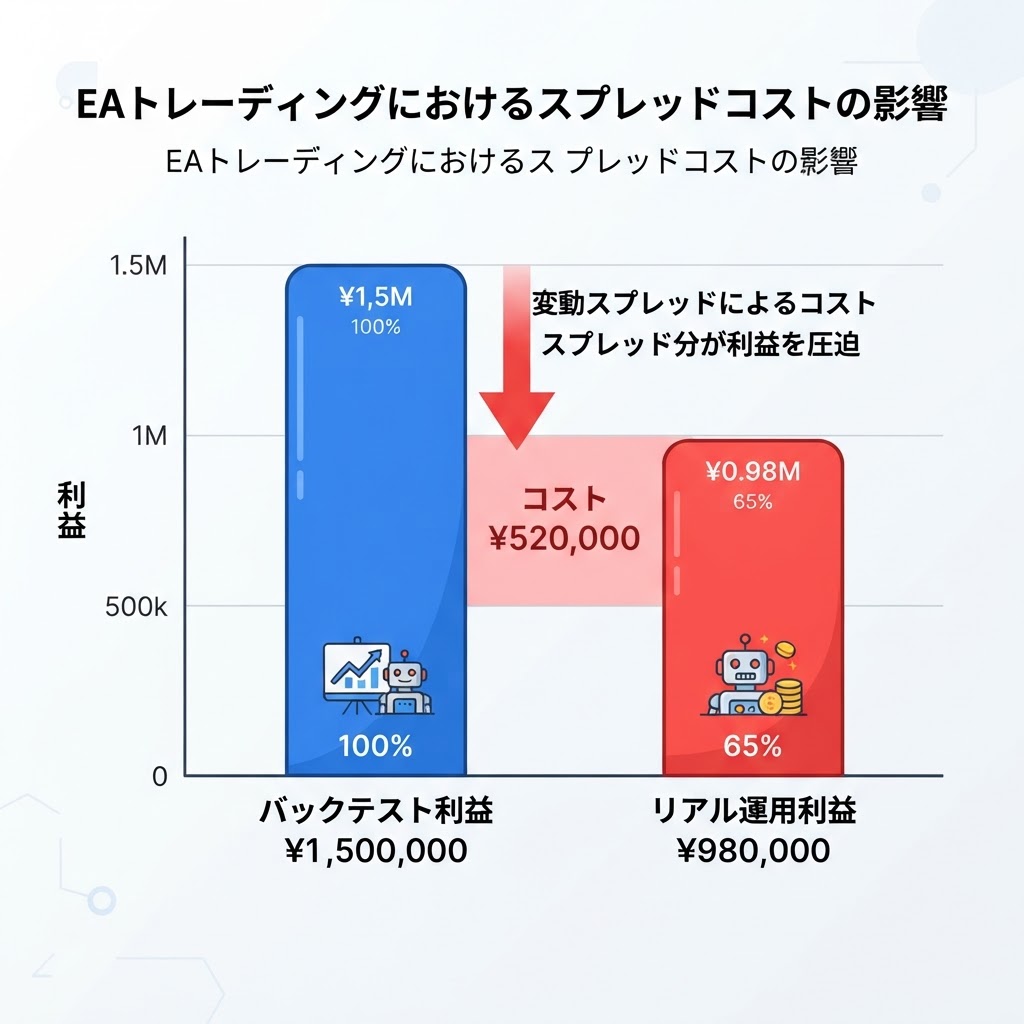
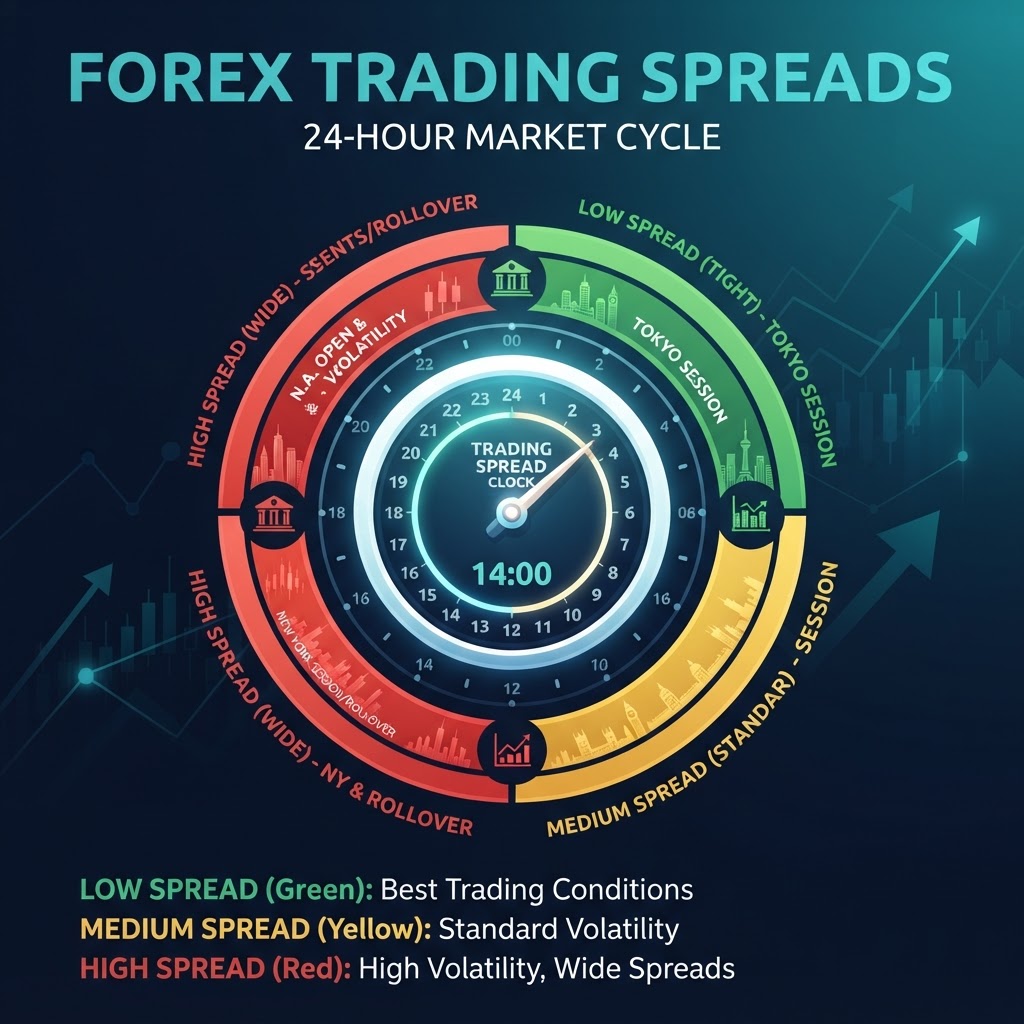
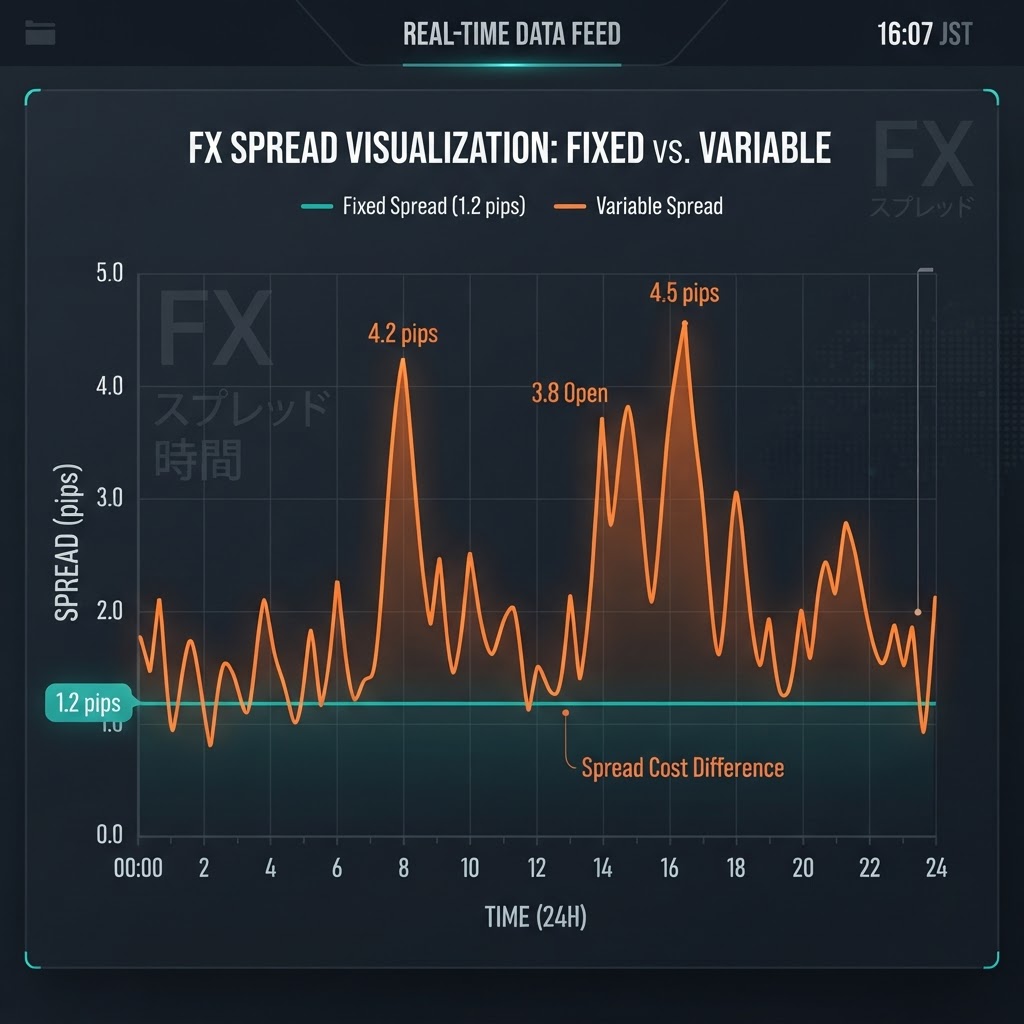
しかもこれで終わりではありません。スプレッドは時間帯で広がるものなので、固定スプレッド前提のテストなら、コストの実態はさらに重くなります。その辺りの実測はバックテストと実運用のスプレッド差の検証記事にまとめています。
だから何、というと、t値の分子(平均)と分母(ゆらぎ)が「正直会計」で揃って初めて、比較が公平になる、です。数字が出ることと、数字が正しいことは別の話です。
あと何トレードで判断がつくか — 逆算の式
「区別できる水準」に届くのに必要な取引回数は、最初から計算できます。式はこうです。
必要回数 n =(目安のt値 × 標準偏差 ÷ 平均利益)の2乗
平均3.0pips・標準偏差28pipsのEAで、t値2を目指すとします。n =(2 × 28 ÷ 3)の2乗 = 約349。約350トレード必要です。
このEAが月10トレードなら、必要な証拠が揃うまで3年弱かかる。待つ以外の選択肢は2つあります。
- テスト期間を最初から長く取る(10年分の分足データなどで回数を稼ぐ)
- live(またはデモ)の検証データを先に貯め始める
2つ目は、EAを止めずに回し続けて実行の記録を取る方法です。liveデータはbid基準の歪みもスワップも最初から織り込み済みの会計になります。
【広告】PR
live検証でEAを24時間止めずに回すなら、VPS(仮想サーバー)の利用が選択肢になります。費用感は月数百円から(最新の料金は公式ページで確認してください)。
デモ口座でも、この「liveの会計」の役割は果たせます。bid/askの実行は記録されますし、スプレッドの時間変動も最初から織り込み済みです。まずはデモで検証用の記録を貯めるのが、ハードルの低い始め方です(口座開設は書類の提出だけで当日〜数日で終わります。キャンペーンや条件は各社の公式ページで確認してください)。
今日からできる最初の一歩: いま動かしているEAのStatementから、取引回数・平均・標準偏差の3つの数字を拾って、電卓で平均 ÷ (標準偏差 ÷ √回数) を計算してください。5分で、「あなたのEAの証拠は今どの水準か」が見えます。
t値だけを信じないための4つの例外
t値は強い道具ですが、合否を決める道具ではありません。監査で必ず確認する例外を4つ、先に挙げておきます。
- 分布の歪み: 1撃の大勝ちが混ざると、pipsベースの前提が崩れます。外れ値を外して再計算すると実態に近づきます。極端な例はデータ破損で勝率96%が52%になった監査実録です。
- 可変ロット: ロットを積むEAでは、pipsの平均と損益の平均が別物になります。ロットで重み付けした損益で計算し直す必要があります。
- レジーム前提: その期間の相場環境がたまたま味方だった可能性は、t値では排除できません。複数期間・ウォークフォワードで崩れるなら、過剰最適化の4つのサインを疑います。
- コスト反映漏れ: スワップや手数料が入っていないStatementがあります。長期保有型のEAほど差が大きくなります(扱い方は正直会計の記事)。
t値の役割は「疑う順番を作ること」です。順番が立ったら、その順に潰していく。監査とは、この繰り返しです。
まとめ: 冒頭の問いに答えます
「PF1.9は実力ですか?」——答えは、取引回数とばらつき次第、です。t値1.52なら、今の証拠では偶然の範囲を外れていません。証拠(回数)を増やすか、会計(bid基準・コスト)を直すかの2択になります。
判断に迷ったEAを止めるか続けるかは、別の基準で決めます。その方法はドローダウン判別3ステップにまとめました。この記事のt値は「エッジがあるか」を測る道具、あちらは「今耐えるべきか」を測る道具、という分担です。
あなたのEAのt値は、今日の電卓で出せます。その数字は、2を超えていますか? それとも、これから証拠を増やす側ですか?
本記事は検証手法の解説であり、特定の取引や商品の推奨ではありません。統計値はあくまで目安で、将来の成績を保証するものではありません。
t値の計算から始める、EA監査
EA監査(バックテストの設計検証・実運用との差分解)を承っています。納品はご依頼から3営業日以内をめどに、判断根拠が残る検証ログの形でお返しします。「エッジが本物か確認したい」EAがあれば、まずは相談からどうぞ。
あわせて読みたい: EAのバックテストはこう読む — 信頼できるか見抜く3つの数字 / 勝率7割でも資産が減る トランザクションコストの正体【監査実録】 / EA作成を外注する前の要件定義チェックリスト