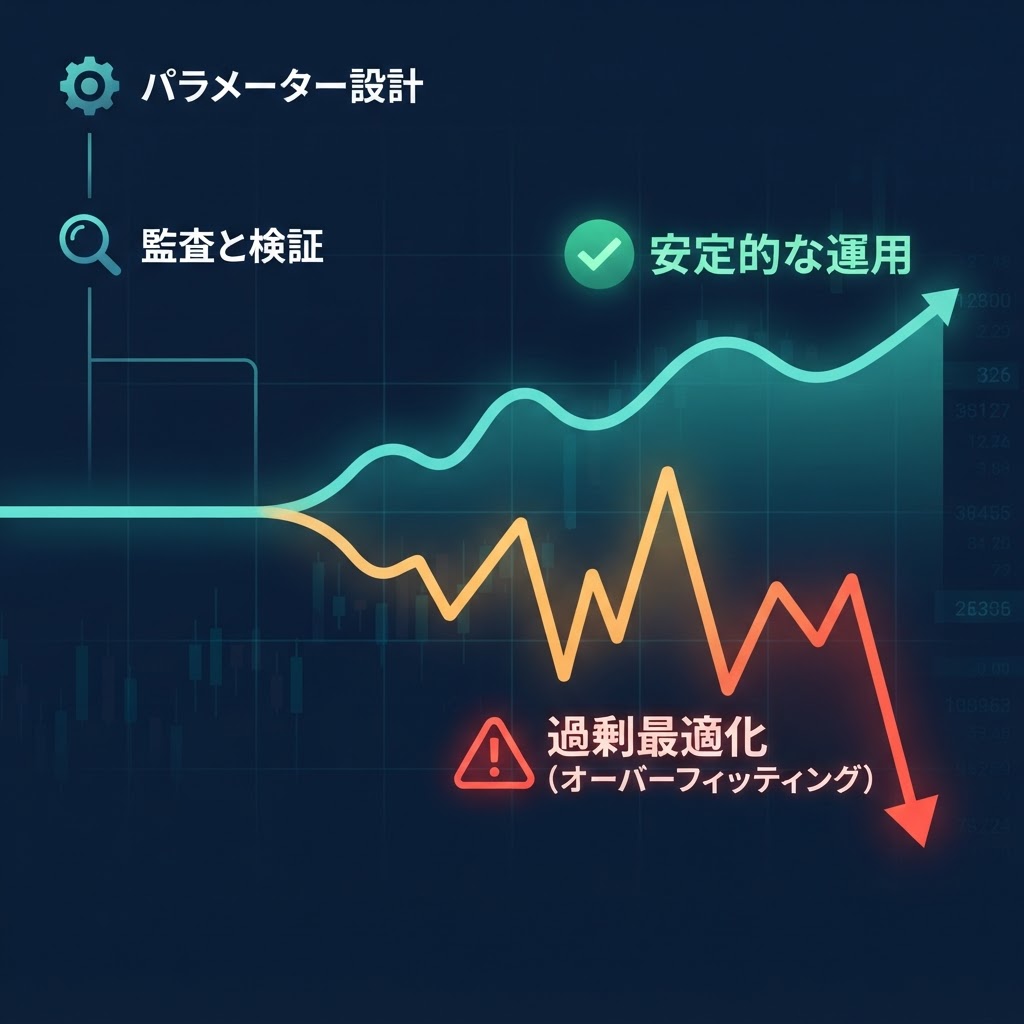
「バックテストで年利200%を出したはずのEAが、リアル口座に投入した途端に右肩下がりで大切な資金を溶かしていく…」そんな悪夢のような運用失敗に頭を抱えたことはありませんか?実は、トレードロジック自体の不備よりも「パラメータの決め方」で致命的なミスを犯しているケースが後を絶ちません。素晴らしいエントリーロジックであっても、数値設定ひとつでバックテストの成績は天国にも地獄にも化けてしまうのです。
当サイトの監査現場でも、パラメータ過剰調整による口座破綻のご相談が絶えません。損失回避のためにまず重要なのは、過去データへの過剰適合(カーブフィッティング)の恐怖と仕組みを正しく理解することです。本記事では、EA監査実録で繰り返し見つかった3つの典型的な失敗パターンと、過剰最適化を防ぐ実践的な設計ルールを詳しく解説します。
前回の「要件定義チェックリスト」では外注前の準備工作を扱いましたが、今回はその先について解説します。具体的には、パラメータをどう設計し、どう検証するかという実装レベルの話題です。
なぜパラメータ設計だけでEAの命運が分かれてしまうのか?
EA開発において最も危険な瞬間は、「バックテストの成績があまりにも良すぎた時」です。プロフィットファクター(PF)が2.5を超え、最大ドローダウンが5%未満という美しい右肩上がりのグラフを見たとき、多くの開発者は「ついに聖杯を完成させた」と錯覚してしまいます。しかし当方の監査現場の経験が教えるのは、バックテストが完璧で美しすぎるEAほど、リアル運用で瞬時に崩壊するという恐ろしい現実です。
その根本的な原因は、「過剰最適化(オーバーフィッティング)」の罠にあります。過去の相場データにパラメータを極限までフィットさせるほど過去成績は跳ね上がりますが、未知の未来相場には一切通用しなくなります。リアル口座の資金を一瞬で失うリスクを避けるには、設計段階から「頑健性(robustness)」を組み込むことが不可欠です。
失敗パターン1 — なぜ「全通り最適化」はリアル運用で崩壊するのか?
最も頻出する第1の失敗は、EAに含まれる全パラメータを広範囲で総当り最適化し、最も利益が出た組み合わせをそのまま採用する手法です。例えば、移動平均線の期間を10〜200、ストップロスを20〜100pips、テイクプロフィットを10〜200pipsでそれぞれ1刻みでテストしたと仮定します。この場合、パラメータの組み合わせは数十万通り以上に達し、その中から最高成績の数値を抽出するため、見かけ上は完璧なバックテスト結果が完成します。
しかし、これは過去相場に存在するランダムなノイズに合わせて無理やり曲線を引いているに過ぎません。市場構造やボラティリティがわずかでも変化した瞬間に期待値はマイナスへ転落し、一気に口座資金を食い潰す結果となります。
過剰最適化の危険な兆候を「t値」でどう見抜くのか?
当サイトの監査実録において、ロジックの優位性を判定するコア指標として活用しているのが「t値(t-value)」です。t値とは、トレード群の平均利益が偶然ではなく統計的に有意(実質的な優位性がある)かどうかを示す数値です。一般的にt値が2.0以上であれば、その成績が偶然の産物ではない可能性が高くなります。
しかし、数十万通りの最適化結果から選ばれた最高点のt値が高くても、それは単に「最も運が良かった数値」を拾い上げただけに過ぎません。当方の監査では、最適点単体だけでなく、その前後左右に位置する「周辺パラメータ」のt値分布を詳細に追跡します。
最適点の周辺でt値が急激に悪化・低下する場合、その数値はパラメータの僅かなズレで成績が急落する「破局的な崖」の上に立っています。逆に、パラメータを前後にずらしてもt値が2.0前後で安定して推移するならば、その設計はリアル相場でも耐えうる堅牢な構造であると判断できます。
失敗パターン2 — なぜスプレッドの変動を無視すると期待値が消え去るのか?
第2の失敗パターンは、バックテスト時にスプレッド(bid-ask spread)を固定値などの楽観的な条件で計算し、パラメータを決定してしまうことです。ここで必須となるのが、リアル運用時の取引コストを正確に織り込む「スプレッド会計」の思想です。
多くのEA開発者は、バックテストの設定画面で「固定1.0pip」などの理想的なスプレッドを入力して検証を行います。しかし、実際のライブ口座ではスプレッドは常に変動しており、早朝のロールオーバー時や指標発表時には平常時の3〜5倍以上に拡大します。ストップロス(SL)が20pipsのEAにおいてスプレッドが5pips広がれば、実質的なリスクは25pipsに跳ね上がり、想定リスクが25%も増大していることになります。
バックテストの盲点となる「bid歪み」とは何か?
さらに見落とされがちな落とし穴として「bid歪み」の問題が挙げられます。MT4/MT5のバックテストではBid価格ベースで計算が進みますが、買いポジションの決済や売りポジションの約定はAsk価格で行われます。このBidとAskの構造的ズレを無視してパラメータを組むと、特に取引回数の多いスキャルピングEAではバックテストとリアル運用で深刻な乖離が発生します。
当方の監査実録データによると、変動スプレッドとbid歪みを正確に反映して再検証した結果、バックテスト上でプロフィットファクター1.8を誇っていたEAが1.2まで急落した事例が多数存在します。PF1.2であれば耐えられますが、最悪のケースではPF1.0を割り込み、運用した瞬間に損失を生み出す「期待値マイナスのEA」であったことが露呈します。
失敗パターン3 — なぜ隠れコストを排除した「正直会計」が必要なのか?
第3の失敗パターンは、トレードにかかる全コストを誤魔化さずに計上する「正直会計」の欠如です。バックテストでいくら利益が出ていても、リアル運用で発生する実コストを排除していては資金を守ることはできません。正直会計で必須となるコスト要素は以下の通りです。
- スプレッド(早朝や指標発表時の広がりを含む変動スプレッド)
- 外付け取引手数料(往復7〜10ドル/ロット相当のコスト)
- スワップポイント(日をまたいでポジションを保有する際の金利差調整額)
- スリッページ(発注価格と約定価格の間に生じる不可避な価格ズレ)
これらの隠れコストを差し引いた純利益(net pips / net R)でパラメータを評価しない限り、リアル運用の成績はバックテストを確実に下回ります。当サイトの監査現場で最も多い指摘事項も、「スワップコストの無視」や「スリッページ0設定」であり、これらはパラメータ設計の段階で修正すべき重大な欠陥です。
特にスワップポイントは、数日〜数週間保有するスイング系EAにおいて無視できない固定費用となります。週末をまたぐトリプルスワップなどで数pips分の利益が吹き飛ぶことも珍しくありません。スワップを無視したパラメータ設計は、「金利ゼロで無限に資金を借りられる」という現実離れした妄想の上で運用しているのと同じ状態なのです。
過剰適合を防ぐ!正しいパラメータ設計の4ステップとは?
上記の失敗パターンを回避し、リアル相場でも安定した利益を生み出すための正しいパラメータ設計手順をまとめました。当方の監査業務でも推奨している標準手順は以下の4ステップです。
- 1. 最適化範囲を論理的に絞り込む:全パラメータの同時最適化を避け、インジケーターの計算根拠に基づき「意味のある範囲(例:短期MAなら3〜50、長期MAなら50〜200)」に限定してテストします。
- 2. Walk-Forward分析(フォワード検証)を行う:ヒストリカルデータを「学習期間」と「検証期間」に分割し、学習期間で導いたパラメータが未知の検証期間でも機能するかを期間をずらしながら検証します。
- 3. 周辺パラメータの分布で堅牢性(robustness)を判定する:決定した数値の前後(±10%〜20%)にズラした際、t値やプロフィットファクターが急落せず平坦な高水準を維持できるか確認します。
- 4. 正直会計で純期待値(net)を再計算する:変動スプレッド・手数料・スワップ・スリッページを全計上した上で、1トレードあたりの純期待値が明確にプラスであることを実証します。
これら4つのステップを愚直に実行することこそが、大切な資産を相場の波から守り抜く唯一の道筋となります。
まとめ:あなたのEAは本当にリアル相場に耐えられますか?
EA運用の成否を決めるのは、華やかなエントリーロジックの凄さではなく、パラメータ設計と検証における「誠実さ」です。全通り最適化の甘い誘惑を捨て、正直会計でリアルな取引コストを計上し、周辺パラメータで頑健性を証明する。この基本原則を徹底するだけで、リアル口座で資金を溶かすリスクを劇的に低減させることができます。
あなたが現在運用しているEAや開発中のパラメータは、本当に過剰適合の罠をクリアできていますか?少しでも数値の信頼性に不安を感じたなら、一度立ち止まって設定を見直してみることを強くおすすめします。
当方のEA監査サービスでは、これらの高度な統計検証手法を用いてパラメータの健全性を徹底的に診断しています。大切な自己資金を投入する前に、第三者の客観的な数字でリスクを洗い出してみませんか?
関連記事
- EA作成を外注する前の要件定義チェックリスト — 失敗しない7項目
- EAのバックテストはこう読む — 信頼できるか見抜く3つの数字
- 勝率7割でも資産は減る — EAの期待値を削るトランザクションコストの正体【監査実録】
- EA運用は口座で決まる — スプレッドとスワップの「正直会計」の考え方
🔧 EA開発・パラメータ設計でお困りではありませんか?
当方では、FX EAの開発代行およびパラメータ設計の検証を承っております。過剰最適化を防ぐ設計ルールの適用、Walk-Forward分析、正直会計に基づく期待値検証まで、実運用で機能するEAを3営業日以内でお納めします。
▶ EA監査サービス(coconala) — 既存EAの過剰最適化チェック・期待値検証初回限定3,000円(通常5,000円) / まずは1,000円のEAクイック診断
なお、稼がない原因を上から順に数字で切り分ける手順は、EAが稼がない理由を数字で特定する5つのチェックポイントでまとめています。パラメータ以外に原因がある場合の診断にも使えます。
コメントを残す